
ING nennt Konditionen: zwei Modelle, keine Depotkosten, aber keine ETF-Erstattung
29. Oktober 2026 · Timotheus Ruprecht · 5 Minuten Lesezeit
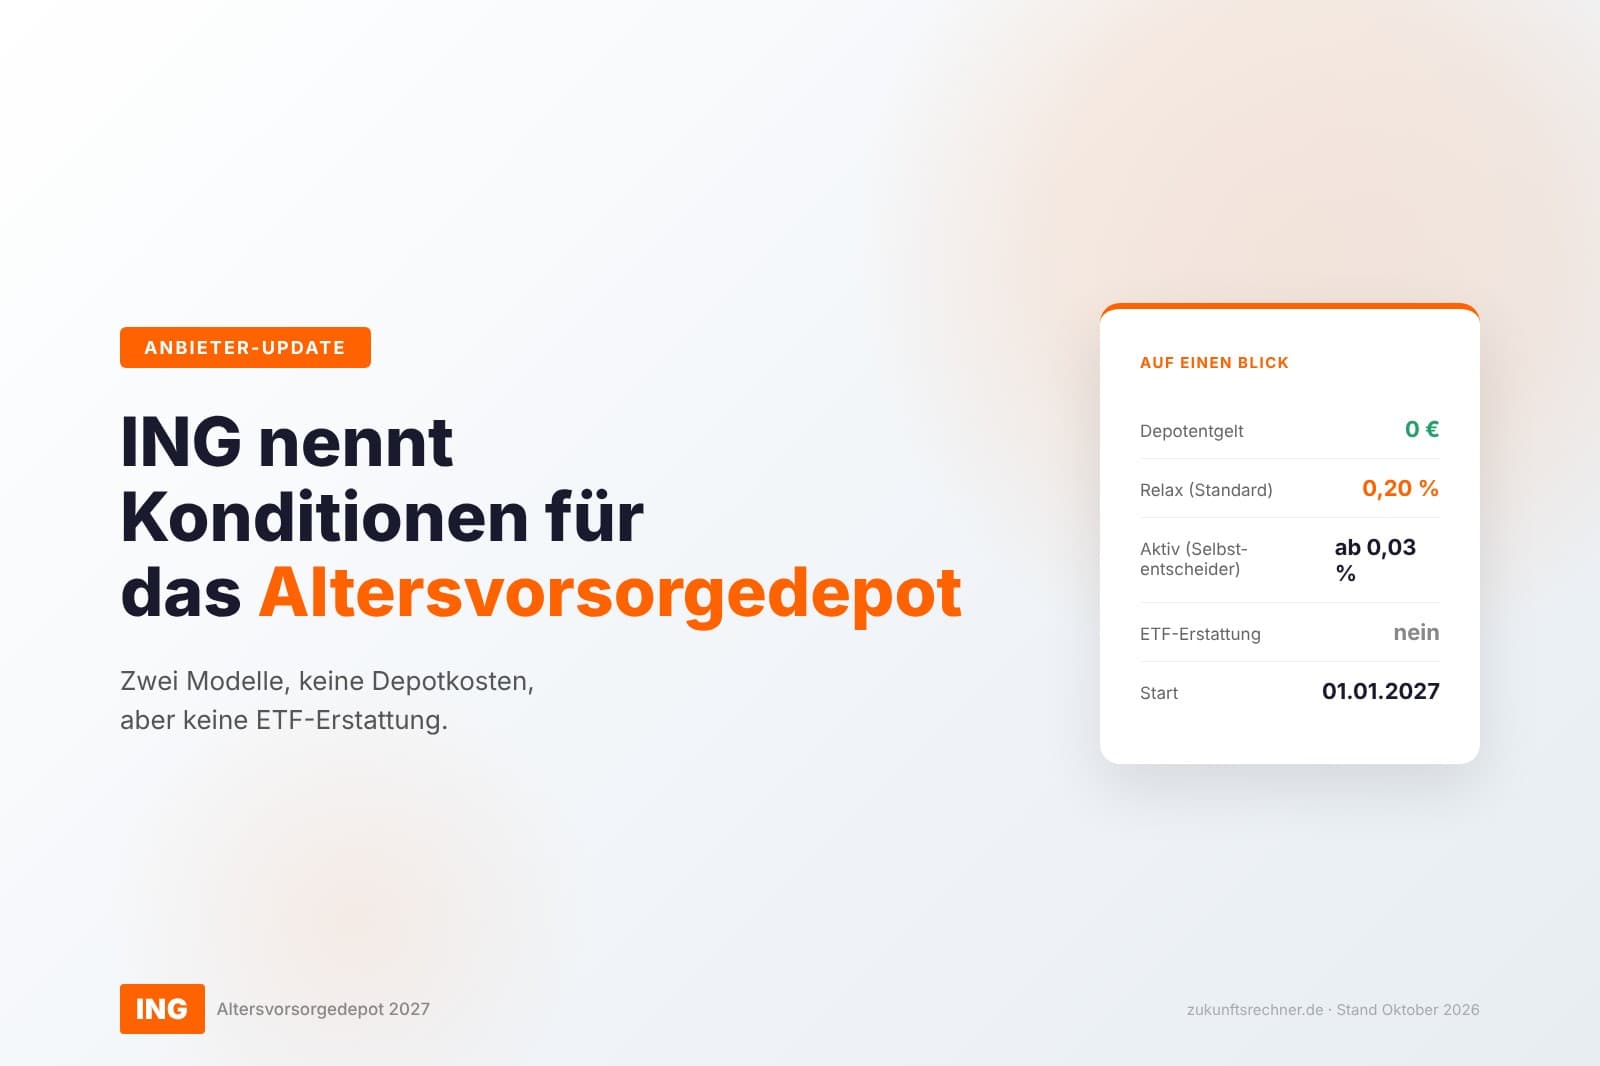
Ende Oktober 2026 hat die ING ihre Bedingungen für das Altersvorsorgedepot veröffentlicht. Zwei Varianten: das Standarddepot Relax mit 0,20 Prozent Fondskosten und das Selbstentscheider-Depot Aktiv mit über 1.000 ETFs. Was das Modell von den Neobroker-Angeboten unterscheidet.
Die ING hat Ende Oktober 2026 ihre Konditionen für das Altersvorsorgedepot veröffentlicht. Die Bank bringt zwei Varianten: das Standarddepot "Altersvorsorge-Depot Relax" und das Selbstentscheider-Depot "Altersvorsorge-Depot Aktiv". Kein Entgelt für das Depot, keine Order- und keine Wechselgebühren. Den Unterschied zu den Neobroker-Angeboten macht eine Entscheidung, die die ING bewusst getroffen hat: Es gibt keine Erstattung der laufenden ETF-Produktkosten. Stand Oktober 2026.
Was diese Woche passiert ist
Noch in der vergangenen Woche hatten drei der bekanntesten Anbieter keine verbindlichen Zahlen genannt: ING, DKB und comdirect. Jetzt hat die ING die Lücke geschlossen.
ING-Privatkundenchefin Burcu Civelek Yüce erklärte gegenüber dem Handelsblatt, die Bank wolle ein verlässliches Angebot schaffen, dessen Konditionen sie langfristig halten könne. An anderer Stelle zitierte das Handelsblatt den ING-Chef mit dem Satz: "Der Preis ist nicht alles." Beide Aussagen erklären, warum die ING keine ETF-Kostenerstattung vorsieht: Die Bank setzt auf ein dauerhaftes Modell ohne nachträgliche Anpassungen.
Die Konditionen stehen noch unter Vorbehalt der Zertifizierung durch das Bundeszentralamt für Steuern. Deka hatte als Zieldatum November 2026 genannt. Bis die erste Zertifizierung vorliegt, sind alle veröffentlichten Konditionen vorläufig.
Was ING konkret ankündigt
Die ING bringt zwei Produktvarianten.
Altersvorsorge-Depot Relax. Das ist das Standarddepot nach dem Altersvorsorgereformgesetz. Die ING verteilt das Geld auf zwei weltweit streuende, aktiv gemanagte ETFs. Die laufenden Produktkosten liegen bei 0,20 Prozent pro Jahr. Kunden wählen selbst, wie sie Aktien- und Anleiheanteil gewichten.
Altersvorsorge-Depot Aktiv. Das ist das Selbstentscheider-Modell. Über 1.000 ETFs und Fonds stehen zur Auswahl. Die laufenden Produktkosten beginnen bei 0,03 Prozent pro Jahr, je nach gewähltem Fonds.
Für beide Varianten gilt: kein Depotentgelt, keine Gebühren für Sparplanausführungen oder Umschichtungen, keine Wechselgebühren. Das Gesetz erlaubt Anbietern bis zu 150 Euro Wechselgebühr in den ersten fünf Jahren. Die ING verzichtet darauf.
Neukunden sollen einen Startbonus von 50 Euro erhalten. Die genauen Bedingungen dafür lagen bei der Ankündigung noch nicht vollständig vor.
Was das Modell von anderen Anbietern unterscheidet
Die ING erstattet die laufenden ETF-Kosten nicht. Das ist eine Entscheidung, keine Lücke.
Trade Republic, Smartbroker+ und flatexDEGIRO haben Kostenerstattungsmodelle angekündigt. Trade Republic übernimmt die Produktkosten bei mehr als 50 ausgewählten ETFs langfristig, ohne Enddatum. Smartbroker+ erstattet drei Jahre lang bis zu einem Anlagebetrag von 25.000 Euro. flatexDEGIRO erstattet mindestens fünf Jahre, danach maximal 0,07 Prozent pro Jahr.
Bei der ING zahlt man die Produktkosten direkt: 0,20 Prozent pro Jahr im Standarddepot Relax. Das liegt unter dem gesetzlichen Kostendeckel von 1,00 Prozent, aber über dem, was Deka im Standarddepot mit 0,10 Prozent nennt, und über dem, was ein günstiger Welt-ETF im Aktiv-Depot kosten kann.
Die ING setzt auf Verlässlichkeit. Das Altersvorsorgereformgesetz erlaubt Anbietern, Preise mit vier Monaten Vorlauf anzuheben, wenn sie sich dieses Recht vertraglich vorbehalten. Bei einem Erstattungsmodell kann die Erstattung verschwinden, während der Vertrag weiterläuft. Bei einem Festpreis bleibt zumindest klar, was man zahlt.
Was sich für dich ändert
Zunächst nichts. Das Altersvorsorgedepot kann frühestens ab dem 1. Januar 2027 eröffnet werden. Alle Konditionen, auch die der ING, sind noch nicht durch das Bundeszentralamt für Steuern zertifiziert.
Die ING hat mehr als 9 Millionen Kunden in Deutschland. Für viele davon ist das Altersvorsorgedepot der naheliegendste Einstieg, weil Girokonto und reguläres Depot bereits dort liegen. Die Integration in die bestehende Banking-App kann ein praktischer Vorteil sein.
Ob das Relax-Depot zu einer konkreten Situation passt, hängt von mehreren Faktoren ab: Wie viele Jahre bleiben bis zur Rente? Welche Zulagen stehen zu? Was kostet ein vergleichbarer ETF im Aktiv-Depot über denselben Zeitraum? Diese Fragen lassen sich im Rechner nachstellen.
Was als Nächstes kommt
Mit der ING haben jetzt alle großen Neobroker und mehrere Direktbanken ihre Grundstruktur veröffentlicht. Was noch fehlt: DKB und comdirect. In der laufenden Woche kursieren für DKB 0,15 Prozent und für comdirect 0,25 Prozent als Depotgebühr. Bestätigt haben beide das nicht.
Der nächste harte Termin ist die erste Zertifizierung durch das Bundeszentralamt für Steuern. Deka hatte November als Zieldatum angegeben. Mit dem ersten Zertifikat wird aus einer Ankündigung ein rechtlich verbindliches Produkt.
Den Gesamtüberblick aller bisherigen Konditionen gibt es im Beitrag Preiskampf ums Altersvorsorgedepot →
Wie Trade Republic seine Nulltarif-Strategie begründet hat, erklärt Trade Republic: Altersvorsorgedepot ohne Kosten →