
BMF legt Kostentransparenz-Verordnung vor: Was der Entwurf regelt und was er offen lässt
12. November 2026 · Timotheus Ruprecht · 5 Minuten Lesezeit · Stand
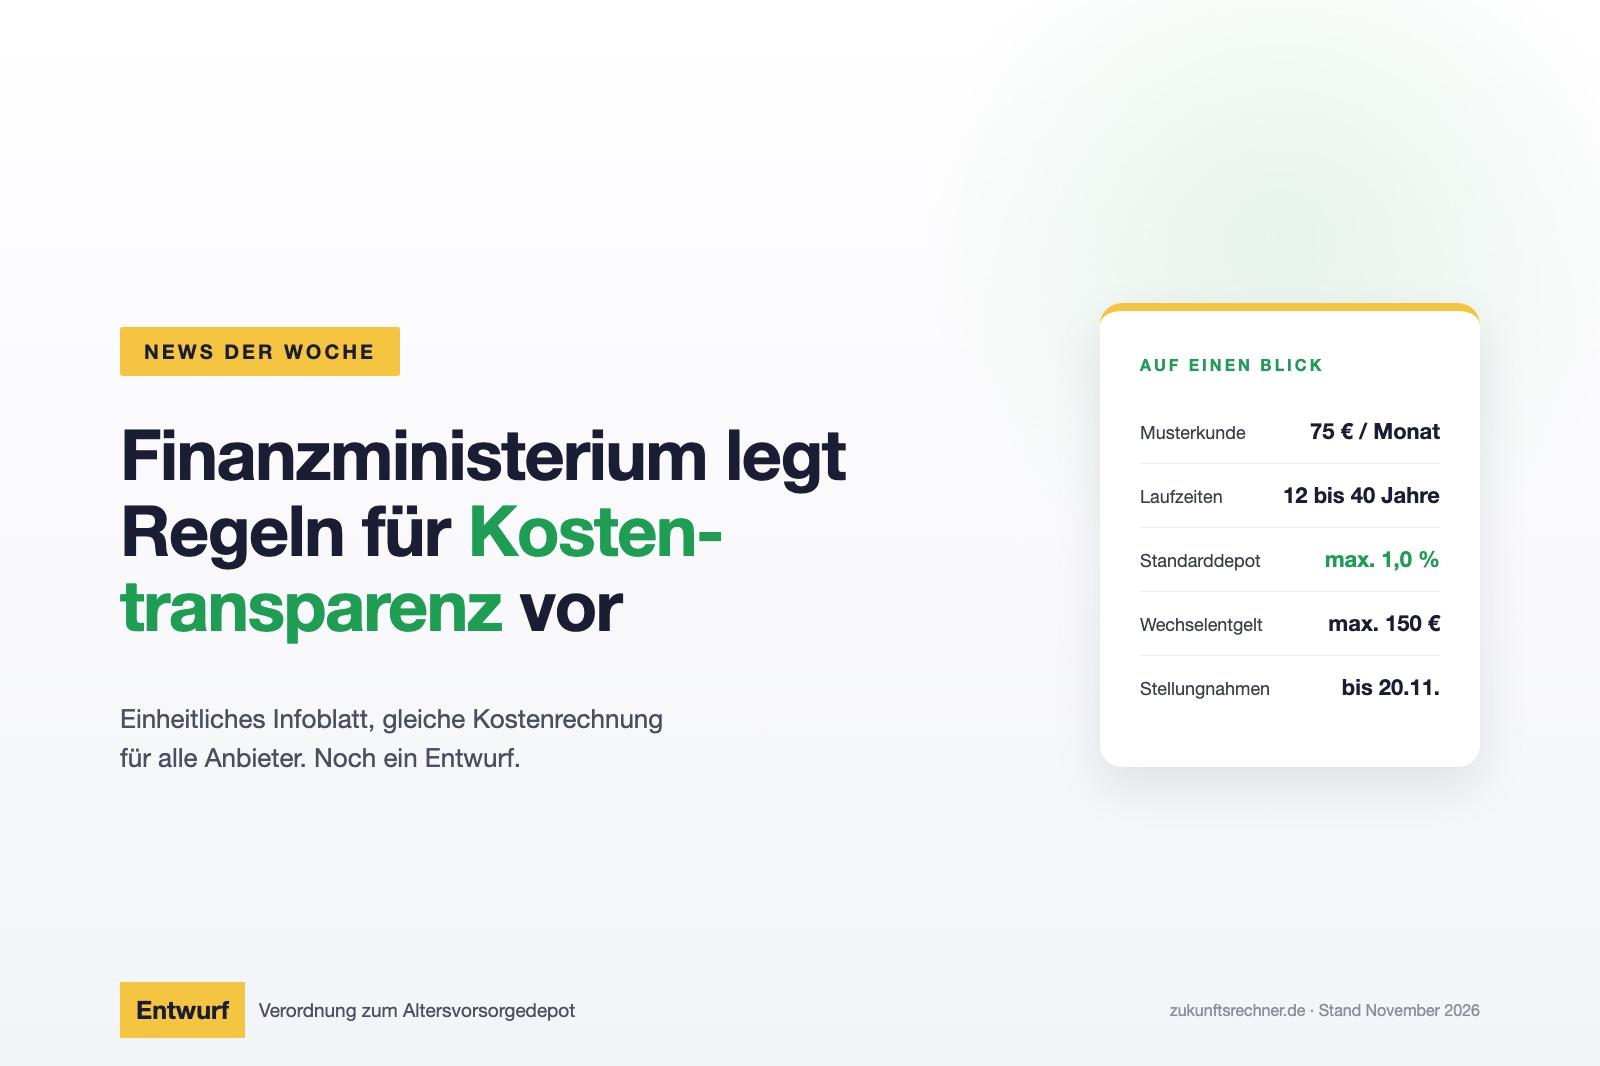
Anfang November 2026 hat das Bundesfinanzministerium einen Referentenentwurf zur Kostentransparenz beim Altersvorsorgedepot vorgelegt. Was die Verordnung vorschreibt, wo der Streit liegt und was das für Sparer bedeutet.
Sieben Wochen vor dem geplanten Start hat das Bundesfinanzministerium die Regeln für Kostentransparenz beim Altersvorsorgedepot konkretisiert. Anfang November 2026 hat es den Referentenentwurf einer neuen Verordnung an die Verbände geschickt, Bearbeitungsstand 5. November. Stellungnahmen sind bis zum 20. November 2026 möglich. Stand November 2026.
Was diese Woche passiert ist
Das Bundesfinanzministerium hat einen Referentenentwurf vorgelegt. Offiziell heißt das Vorhaben: Verordnung über die Kosten und Informationspflichten nach dem Altersvorsorgeverträge-Zertifizierungsgesetz. Die Abkürzung lautet AltvKInfV.
Der Entwurf beschäftigt sich nicht mit dem Produkt selbst. Er legt fest, wie Anbieter ihre Kosten ausweisen müssen und welche Informationen Sparer vor Vertragsabschluss bekommen. Es geht um Transparenz, nicht um neue Produktregeln.
Die Verbände haben bis zum 20. November Zeit für Stellungnahmen. Dann entscheidet das Ministerium, ob und wie der Entwurf angepasst wird. Erst danach folgt das formale Verordnungsverfahren. Ob die Verordnung bis zum 1. Januar 2027 in Kraft tritt, ist offen.
Was der Entwurf konkret vorschreibt
Drei Punkte sind zentral.
Produktinformationsblatt. Jeder Anbieter muss ein einheitliches Informationsblatt bereitstellen. Als Musterfall nennt der Entwurf Monatsbeiträge von 75 Euro und Vertragslaufzeiten von zwölf, 20, 30 und 40 Jahren. Das soll Vergleiche zwischen verschiedenen Produkten erleichtern.
Effektivkosten nach einheitlicher Methode. Der Entwurf legt fest, wie die Effektivkosten berechnet werden. Alle Kosten der Ansparphase fließen in eine Kennzahl, also auch die Fondskosten. Dazu kommen Regeln für einen Risikoindikator und für Szenarien zur Wertentwicklung. Damit lassen sich in Zukunft auch Produkte vergleichen, die unterschiedlich aufgebaut sind: ein Depot bei einer Direktbank und eine fondsgebundene Versicherung.
Kosten beim Standarddepot und beim Wechsel. Dass das Standarddepot höchstens 1,0 Prozent Effektivkosten im Jahr kosten darf, steht schon im Gesetz. Die Verordnung regelt, wie diese Kosten berechnet und ausgewiesen werden. Für einen Wechsel gelten laut einer Übersicht der BaFin feste Grenzen: Der bisherige Anbieter darf in den ersten fünf Vertragsjahren einmalig bis zu 150 Euro berechnen, danach nichts mehr. Der neue Anbieter darf ebenfalls einmalig bis zu 150 Euro verlangen.
Was offen bleibt: der Streit um Bestandsprovisionen
Eine Frage, über die die Branche seit Monaten streitet, beantwortet der Entwurf nicht.
Wenn Sparer einen bestehenden Riester-Vertrag in ein Altersvorsorgedepot übertragen, entstehen Fragen zur Vergütung der Vermittler. Dürfen bisherige Anbieter aus dem übertragenen Kapital weiter laufende Provisionen entnehmen? Das nennt sich Bestandsprovision.
Das Wort kommt im Entwurfstext nicht vor. Laut Begründung darf der bisherige Anbieter bei einer Übertragung keine noch nicht bezahlten Abschluss- und Vertriebskosten nachträglich abziehen. Wie laufende Bestandsprovisionen aus alten Verträgen einzuordnen sind, bleibt aber offen. Versicherungsverbände sehen das als Lücke. Banken- und Fondsverbände, darunter BVI, DSGV, BdB und BVR, haben das Ministerium bereits aufgefordert, laufende Bestandsprovisionen nicht als Abschluss- und Vertriebskosten einzustufen. Für sie geht es darum, wie das Kapital nach einem Riester-Wechsel weiter belastet werden darf.
Der Branchenverband AfW fordert in einer Stellungnahme, dass qualifizierte Beratung beim neuen Produkt weiterhin vergütet werden kann.
Was sich für dich ändert
Direkt ändert sich zunächst nichts. Der Entwurf ist ein Entwurf, kein gültiges Recht.
Wenn die Verordnung in der vorliegenden Form in Kraft tritt, wirst du als Sparer vor Vertragsabschluss ein einheitliches Informationsblatt erhalten. Effektivkosten sollen dann für alle Produkte nach derselben Methode berechnet sein, was einen echten Vergleich zwischen Direktbank-Depot und Versicherungslösung ermöglicht.
Den Kostendeckel von 1,0 Prozent für das Standarddepot gibt es bereits als gesetzliche Vorgabe aus dem Altersvorsorgereformgesetz. Die Verordnung präzisiert, wie er berechnet wird.
Wenn du einen laufenden Riester-Vertrag hast und über eine Übertragung nachdenkst: Die Frage der Bestandsprovisionen ist noch nicht final geregelt. Eilig ist das nicht. Der 1. Januar 2027 ist kein Stichtag, bis zu dem du handeln müsstest.
Was als Nächstes kommt
Bis zum 20. November 2026 können Verbände Stellung nehmen. Dann liegt der Ball wieder beim BMF.
Zwei Fragen bleiben offen. Erstens: Die Verordnung muss vor dem 1. Januar 2027 in Kraft treten, damit Anbieter rechtssicher starten können. Der Zeitplan ist knapp. Zweitens: Die Frage der Bestandsprovisionen dürfte in einem weiteren Schritt des Ministeriums oder durch ein späteres Gesetz geregelt werden. Für Sparer ist das eine Branchenfrage, die sich nicht direkt im Preis eines einzelnen Produkts niederschlägt.
Wie die Kosten des Altersvorsorgedepots grundsätzlich aufgebaut sind und welche Unterschiede zwischen Anbietern bereits bekannt sind, erklärt der Beitrag Was kostet das Altersvorsorgedepot? →
Warum das öffentliche Standarddepot zum Start fehlt, erklärt dieser Beitrag: Staatliches Standarddepot: Starttermin offen →