
sunrise.app: Zwei Standarddepots, eines für 0,1 Prozent, eines mit aktivem Deutschland-Fonds
12. November 2026 · Timotheus Ruprecht · 5 Minuten Lesezeit · Stand
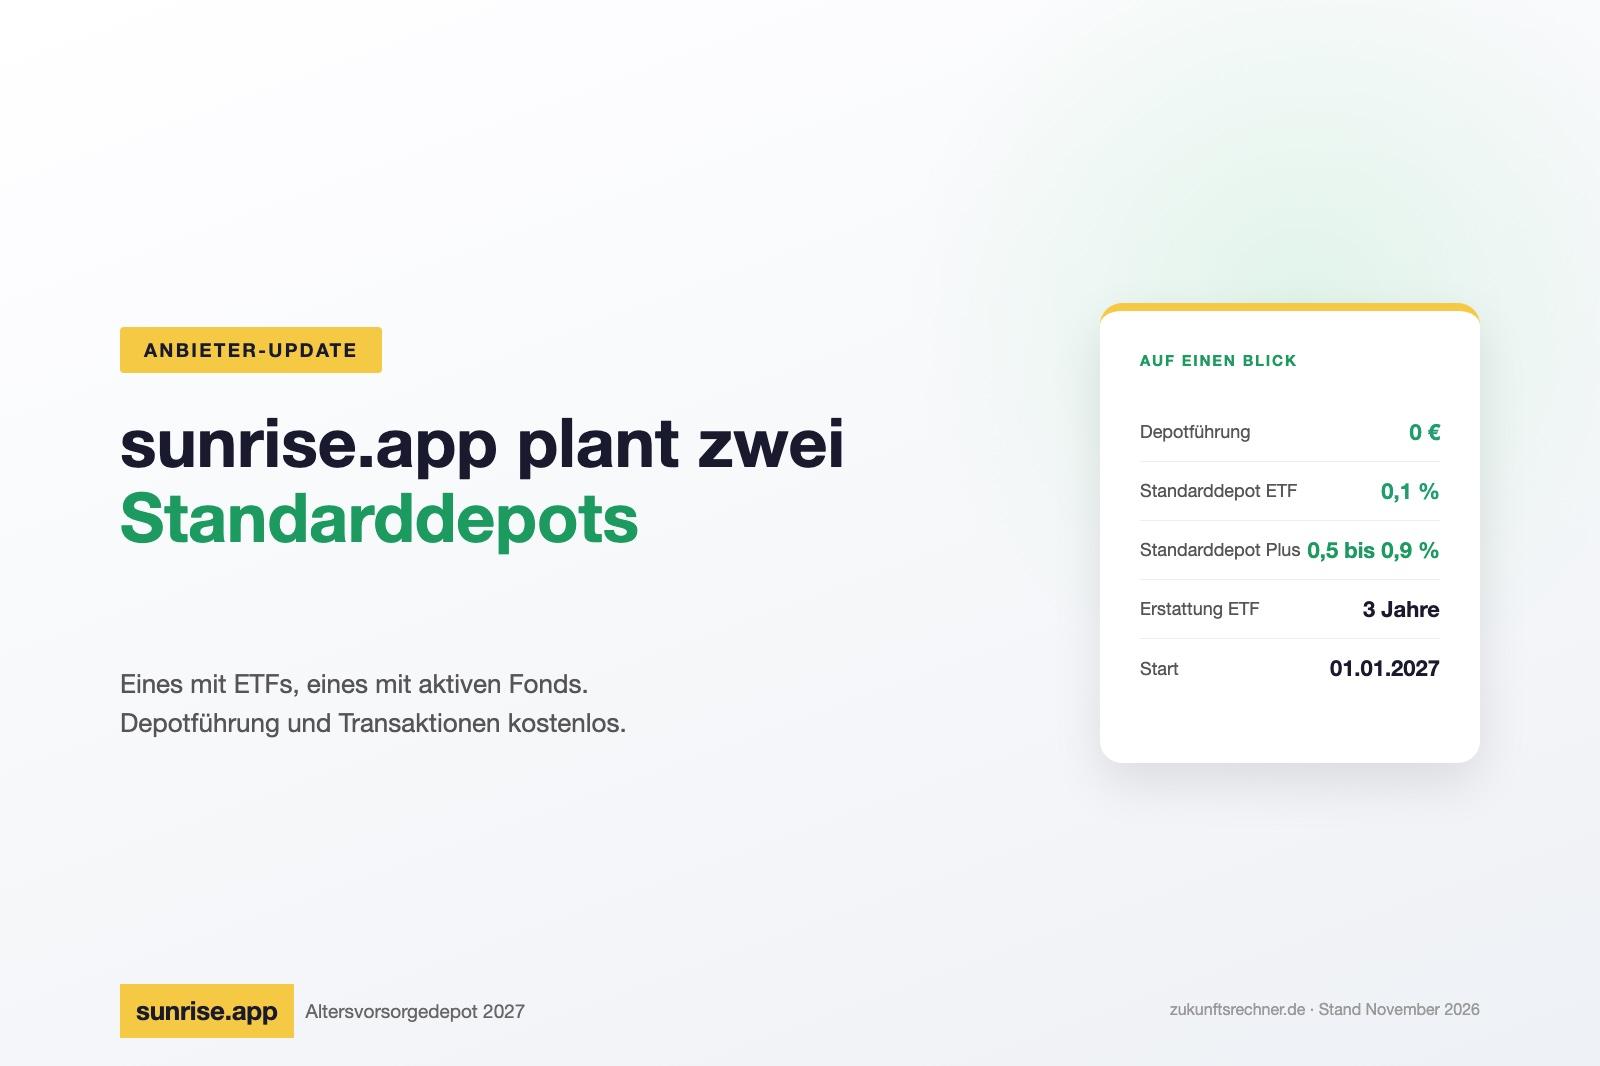
Die Vorsorge-App sunrise.app aus Wien plant zum 1. Januar 2027 zwei Standarddepots. Eines mit ETFs für 0,1 Prozent Effektivkosten, eines mit eigenen aktiven Fonds für 0,5 bis 0,9 Prozent. Was hinter dem wenig bekannten Anbieter steckt und wo die offenen Punkte liegen.
Bei Scalable, Trade Republic, ING und comdirect schaut jeder hin. sunrise.app kennen dagegen die wenigsten. Die Vorsorge-App aus Wien will zum 1. Januar 2027 trotzdem mit zwei Standarddepots antreten. Eines davon gehört mit 0,1 Prozent Effektivkosten zu den günstigsten Angeboten am Markt. Das andere setzt auf einen aktiven Fonds mit Schwerpunkt Deutschland und kostet deutlich mehr. Stand November 2026.
Wer hinter sunrise.app steckt
sunrise.app gibt es seit 2017. Über die App legen Sparer aus Deutschland und Österreich in aktiv gemanagte Fonds an. Der wichtigste davon ist der Standortfonds Deutschland. Er streut weltweit, gewichtet aber Unternehmen stärker, die einen großen Teil ihrer Wertschöpfung in Deutschland erzielen. Nach eigenen Angaben verwaltete sunrise.app Ende August 2026 rund 352 Millionen Euro.
Was sunrise.app konkret ankündigt
Am 14. Oktober 2026 hat sunrise.app seine Pläne für das Altersvorsorgedepot veröffentlicht. Auf unsere Anfrage hat das Unternehmen die Angaben Ende Oktober ergänzt.
Standarddepot ETF. Je ein Aktien- und ein Anleihe-ETF von Xtrackers, der ETF-Marke der DWS. Die laufenden Kosten liegen bei höchstens 0,1 Prozent je ETF. Die Effektivkosten nach gesetzlicher Methode liegen bei 0,1 Prozent pro Jahr. Dazu kommen marktübliche Spreads beim Kauf und Verkauf. In den ersten drei Jahren erstattet sunrise.app die Produktkosten vollständig. Welche ETFs es genau werden, steht noch nicht fest.
Standarddepot Plus. Hier kommen die eigenen Fonds zum Einsatz: der Standortfonds Deutschland mit 0,89 Prozent laufenden Kosten und der Fonds Sunrise Dividends and Interest mit 0,50 Prozent. Je nach Aufteilung liegen die Effektivkosten bei 0,5 bis 0,9 Prozent pro Jahr. Im ersten Jahr werden sie vollständig erstattet. Einen Ausgabeaufschlag gibt es nicht.
Für beide Varianten gilt:
- Depotführung und Transaktionen: kostenlos.
- Mindestsparrate: 10 Euro im Monat.
- Zulagen: Die Verwaltung übernimmt PASS Consulting, ein Dienstleister, der seit über 20 Jahren Riester-Zulagen abwickelt.
- Aufteilung: Zwischen Aktien- und Anleihefonds frei wählbar und jederzeit kostenlos änderbar.
- Riester-Wechsel: sunrise.app übernimmt bestehende Riester-Verträge mit Zulagen. Ausgenommen sind Verträge, aus denen schon Geld für Wohneigentum entnommen wurde, Verträge mit Versorgungsausgleich und Verträge mit weniger als drei Jahren bis zur Auszahlung.
- Start: 1. Januar 2027.
Ein Unterschied betrifft das Wohneigentum. Nur im Standarddepot Plus soll eine Entnahme für eine selbst genutzte Immobilie möglich sein, im ETF-Depot nicht.
Wie das Angebot in den Preisvergleich passt
Das Standarddepot ETF liegt mit 0,1 Prozent gleichauf mit dem Standarddepot der Deka. Es ist günstiger als die Standarddepots von ING (0,20 Prozent) und comdirect (0,25 Prozent). Dazu kommt die Erstattung in den ersten drei Jahren. Ein ähnliches Modell nutzt Smartbroker+, ebenfalls drei Jahre lang.
Das Standarddepot Plus spielt in einer anderen Liga. Mit 0,5 bis 0,9 Prozent liegt es nahe am gesetzlichen Kostendeckel von 1 Prozent. Über 30 Jahre macht dieser Unterschied bei gleicher Rendite schnell einen fünfstelligen Betrag aus.
sunrise.app begründet den Aufpreis mit dem aktiven Ansatz. Der Standortfonds Deutschland sei gegenüber klassischen Weltfonds sektorneutral gewichtet und trage durch den Deutschland-Schwerpunkt ein geringeres Währungsrisiko. Für die Vergangenheit nennt das Unternehmen eine Wertentwicklung von 9,24 Prozent pro Jahr nach Kosten, seit Auflage 2018 bis Ende Juni 2026. Frühere Wertentwicklungen sagen aber nichts über künftige Ergebnisse aus. Und eine Übergewichtung eines einzelnen Landes ist eine bewusste Wette, die auch gegen dich laufen kann.
Steuern: Fonds aus Österreich
Die Fonds von sunrise.app sind in Österreich aufgelegt. Für deutsche Anleger gibt es laut Unternehmen eigene, voll thesaurierende Tranchen. Steuerlich unterscheiden sie sich nach Angaben von sunrise.app nicht von Fonds, die in Deutschland aufgelegt sind. Im geförderten Altersvorsorgedepot wird ohnehin erst in der Auszahlphase besteuert.
Was noch offen ist
Drei Punkte solltest du kennen.
Die Zertifizierung fehlt. Den Antrag beim Bundeszentralamt für Steuern wollte sunrise.app Anfang November 2026 stellen. Öffentlich bestätigt ist das bisher nicht. Ohne Zertifizierung gibt es keine staatliche Förderung. Trade Republic zum Beispiel hat die Zertifizierung schon im April 2026 beantragt.
Die ETFs sind noch nicht benannt. Fest steht nur, dass es Xtrackers-ETFs mit höchstens 0,1 Prozent laufenden Kosten werden.
Die Vertragsunterlagen kommen spät. Die vollständigen Produktinformationen sollen voraussichtlich Mitte Dezember online gehen. Bis dahin sind alle Angaben vorläufig.
Was sich für dich ändert
Zunächst nichts. Das Altersvorsorgedepot kann frühestens ab dem 1. Januar 2027 eröffnet werden. sunrise.app ist ein weiteres Angebot, das du in deinen Vergleich einbeziehen kannst. Das gilt vor allem, wenn dir ein günstiges ETF-Standarddepot reicht oder du einen Riester-Vertrag übertragen willst.
Ob das Plus-Depot zu dir passt, hängt davon ab, ob du für einen aktiven Ansatz mit Deutschland-Schwerpunkt deutlich höhere Kosten zahlen willst. Diese Entscheidung kann dir niemand abnehmen. Alle Angaben im Überblick findest du im Anbieterprofil von sunrise.app →
Quellen: Pressemitteilung von sunrise.app vom 14. Oktober 2026 und ergänzende Angaben, die sunrise.app uns auf Anfrage geschickt hat. Eine Vergütung oder Partnerschaft besteht nicht. Dieser Beitrag ist keine Anlageberatung.